Unternehmensinsolvenz
Insolvenzgründe, Haftungsrisiken und Handlungsoptionen bei GmbH, GmbH & Co. KG bzw. AG
Insolvenzen gehören zum Wirtschaftsleben dazu. Die meisten Unternehmer betrachten die Insolvenz ihres Unternehmens jedoch als Makel und verschließen nicht selten die Augen vor einer sich ankündigenden Krise.
Dabei ist eine Insolvenz keinesfalls zwingend das Ende des Unternehmens. Sie bedeutet auch nicht den Inbegriff des Scheiterns. Vielmehr kann sie eine echte Chance sein, das Unternehmen neu aufzustellen und bestehende Probleme zu lösen. Abwarten und auf Besserung hoffen ist fast immer die schlechtere Alternative.
Deshalb ist es wichtig, die wirtschaftliche Entwicklung des eigenen Unternehmens im Blick zu behalten. Je früher eine Krise erkannt wird, desto mehr und desto bessere Ansatzpunkte gibt es für eine nachhaltige Sanierung.
Als Geschäftsführer oder Vorstand einer GmbH, GmbH & Co. KG oder AG müssen Sie die gesetzlichen Insolvenzgründe und die daraus folgenden Handlungs- und Haftungsfolgen kennen. Die wesentlichen Grundlagen stelle ich nachfolgend dar.
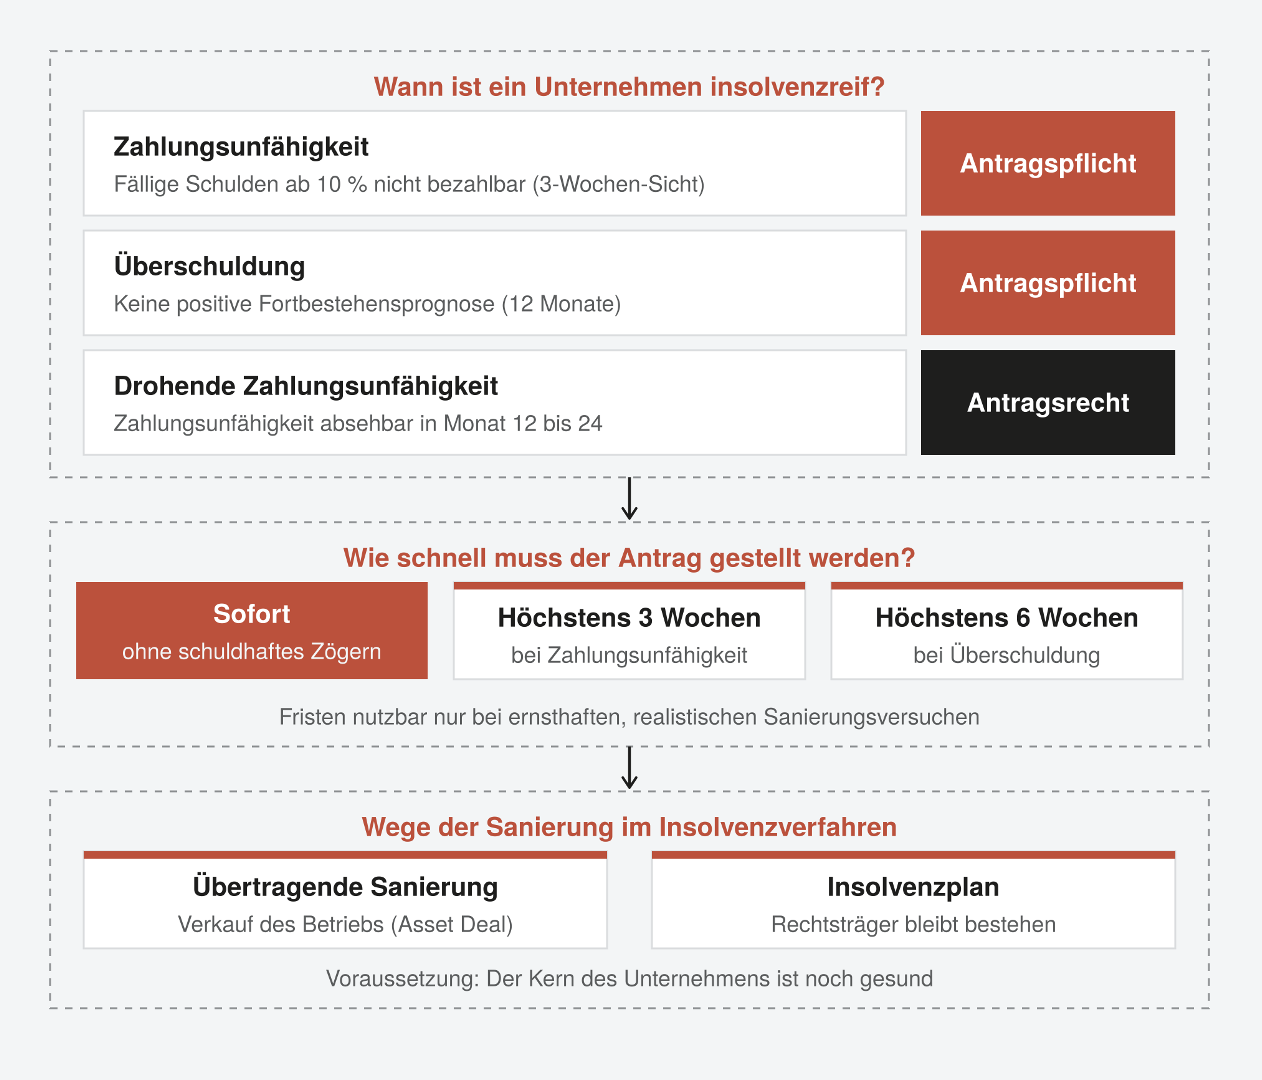
Abbildung: Von der Insolvenzreife zur Sanierung
Wann ist mein Unternehmen insolvenzreif?
Ein Unternehmen ist insolvenzreif und damit verpflichtet, einen Insolvenzantrag zu stellen, wenn es zahlungsunfähig oder überschuldet ist. Daneben nennt die Insolvenzordnung als Antragsgrund die drohende Zahlungsunfähigkeit. Sie begründet jedoch keine Pflicht zum Insolvenzantrag.
Zahlungsunfähigkeit
Die Zahlungsunfähigkeit ist in § 17 InsO definiert. Sie liegt vor, wenn der Schuldner nicht in der Lage ist, seine fälligen Zahlungspflichten zu erfüllen. Die Rechtsprechung hat diese gesetzliche Regelung in mehreren Urteilen konkretisiert. Nach dem Bundesgerichtshof ist von einer Zahlungsunfähigkeit regelmäßig auszugehen, wenn eine Deckungslücke von 10 % oder mehr besteht. Dazu werden gegenübergestellt:
- die am Beurteilungsstichtag fälligen Verbindlichkeiten und die zur Verfügung stehenden liquiden Mittel (Kasse, Bank) sowie
- die innerhalb von drei Wochen fällig werdenden Verbindlichkeiten und die in diesem Zeitraum zu erwartenden Liquiditätszuflüsse (z. B. Forderungseinzug).
Zeigt diese Gegenüberstellung, dass das Unternehmen innerhalb von drei Wochen nicht in der Lage ist, mindestens 90 % seiner fälligen Verbindlichkeiten zu bedienen, besteht nach der Rechtsprechung in der Regel Zahlungsunfähigkeit.
Die Ermittlung der Zahlungsunfähigkeit erfordert eine sorgfältige Prüfung und Bewertung, denn die Rechtsfolgen sind erheblich, und zwar sowohl für das Unternehmen als auch für die Geschäftsführung.
Überschuldung
Überschuldet ist ein Unternehmen, wenn sein Vermögen die Verbindlichkeiten nicht mehr deckt, es sei denn, die Fortführung des Unternehmens ist nach den Umständen überwiegend wahrscheinlich. Das regelt § 19 InsO.
Die Überschuldung ist durch einen Überschuldungsstatus zu ermitteln, der nicht zwingend mit der aufgestellten Bilanz übereinstimmt. Ein in der Bilanz ausgewiesener nicht durch Eigenkapital gedeckter Fehlbetrag ist beispielsweise ein Indiz für eine Überschuldung, aber kein abschließender Beleg. Zudem kommt es entscheidend darauf an, ob die Vermögenswerte nach Fortführungs- oder nach Liquidationsgesichtspunkten zu bewerten sind. Handelsrechtlich gelten hier andere Kriterien als nach der insolvenzrechtlichen Fortbestehensprognose.
Im Umkehrschluss gilt: Bei einer positiven Fortbestehensprognose ist eine Überschuldung ausgeschlossen. Um beurteilen zu können, ob die Vermögenswerte die Verbindlichkeiten übersteigen und nach welchen Werten zu bilanzieren ist, bedarf es also einer Fortbestehensprognose.
Der Prognosezeitraum beträgt mindestens zwölf Monate ab dem Beurteilungsstichtag und ist laufend zu aktualisieren. Erforderlich ist somit eine rollierende Planung. Im Kern geht es darum, eine integrierte Finanzplanung aufzustellen und an die aktuellen Entwicklungen anzupassen.
Zeigt diese Planung innerhalb der zwölf Monate eine Liquiditätsunterdeckung, ist von einer Überschuldung auszugehen. Die Prüfung der Überschuldung ist daher eine laufende Zahlungsfähigkeitsprüfung: Eine Überschuldung liegt immer dann vor, wenn im Prognosezeitraum eine Zahlungsunfähigkeit eintritt.
Da auch die Überschuldung eine Pflicht zur Insolvenzantragstellung begründet, muss die Geschäftsführung schon zur Vermeidung der eigenen Haftung zwingend eine laufende integrierte Finanzplanung führen. Das ist ein Mindeststandard. Weitere Pflichten zur Überwachung der wirtschaftlichen Entwicklung, etwa durch ein Risikofrüherkennungssystem, bleiben davon unberührt. Die Pflichten sind vielfältig und sollten nicht unterschätzt werden. Einzelheiten erläutere ich gerne in einem persönlichen Beratungsgespräch.
Drohende Zahlungsunfähigkeit
Eine drohende Zahlungsunfähigkeit liegt nach § 18 InsO vor, wenn der Schuldner voraussichtlich nicht in der Lage sein wird, seine fälligen Zahlungspflichten zum Zeitpunkt der Fälligkeit zu erfüllen.
Anders als Zahlungsunfähigkeit und Überschuldung, die eine Pflicht zur Insolvenzantragstellung begründen, besteht bei drohender Zahlungsunfähigkeit nur ein Recht zur Antragstellung. Damit kann ein Unternehmen die Instrumente der Insolvenzordnung sehr früh für eine Sanierung nutzen, wenn die Handlungsspielräume noch deutlich größer sind.
Für die Beurteilung der drohenden Zahlungsunfähigkeit sieht das Gesetz in der Regel einen Prognosezeitraum von 24 Monaten vor. Er ist stets im Zusammenspiel mit dem zwölfmonatigen Prognosezeitraum für die Überschuldung zu sehen. Maßgeblich ist damit der Zeitraum zwischen dem 12. und dem 24. Monat der Finanzplanung, jeweils bezogen auf den Stichtag. Zeigt sich innerhalb von zwölf Monaten eine Unterdeckung, ist von Überschuldung auszugehen. Entsteht die Unterdeckung erst nach dem 12. und bis zum 24. Monat, liegt eine drohende Zahlungsunfähigkeit vor.
Unternehmen und Geschäftsführung ist daher zu raten, die Finanzplanung nicht nur auf zwölf, sondern auf 24 Monate auszurichten. Das sichert den Überblick über die Finanzlage, schafft früh Klarheit und eröffnet Handlungsspielräume. Zudem ist die 24-Monats-Planung Grundlage für die Pflicht der Geschäftsführung, ein Risikofrüherkennungssystem einzurichten.
Was sind die Folgen einer bestehenden Insolvenzreife meines Unternehmens?
Bei Zahlungsunfähigkeit oder Überschuldung ist der Geschäftsführer einer GmbH oder GmbH & Co. KG bzw. der Vorstand einer AG nach § 15a InsO verpflichtet, einen Insolvenzantrag zu stellen. Bei Personengesellschaften mit persönlich haftenden Gesellschaftern (GbR, oHG) und bei Selbständigen gilt die Pflicht aus § 15a InsO nicht. Hier sind dennoch strafrechtliche Risiken zu beachten, insbesondere der Eingehungsbetrug, wenn im Zeitpunkt der Zahlungsunfähigkeit noch Verbindlichkeiten begründet werden und absehbar ist, dass sie nicht mehr erfüllt werden können.
Der Insolvenzantrag ist ohne schuldhaftes Zögern zu stellen. Die häufig zu lesende Aussage, es bestehe eine Frist von drei Wochen, ist in dieser Form falsch. Das Gesetz sieht lediglich vor, dass der Antrag bei Zahlungsunfähigkeit spätestens nach drei Wochen und bei Überschuldung spätestens nach sechs Wochen gestellt sein muss. Diese Fristen dürfen nur ausgenutzt werden, solange noch nachvollziehbare und realistische Versuche unternommen werden, die Zahlungsunfähigkeit oder Überschuldung zu beseitigen. Für die Erfolgsaussichten dieser Maßnahmen trägt der Geschäftsführer die Beweislast.
Im Grundsatz ist daher sofort nach Eintritt eines Insolvenzgrundes ein Insolvenzantrag zu stellen.
Kommt die Geschäftsführung der Pflicht zur Antragstellung nicht nach, drohen erhebliche zivil- und strafrechtliche Haftungen. Nicht selten führt dies zu einer Anschlussinsolvenz der Geschäftsführer.
Wie kann eine Insolvenz zu einer Sanierung meines Unternehmens beitragen?
In der öffentlichen Wahrnehmung bedeutet die Insolvenz eines Unternehmens meist dessen Ende, es geht nur noch um die Abwicklung.
Das trifft in vielen Fällen zu, entspricht aber keinesfalls der Grundidee der Insolvenzordnung. Viele Insolvenzen sind deshalb reine Abwicklungsfälle, weil der Antrag deutlich zu spät gestellt wurde. Das Unternehmen wurde trotz bestehender Zahlungsschwierigkeiten oder Überschuldung fortgeführt, und die Geschäftsführung hat Löcher gestopft, ohne die Schulden nachhaltig abzubauen. Auf diese Weise wurde die Substanz zunehmend geschwächt. Ein Insolvenzverwalter findet dann kaum noch verwertbare Vermögensgegenstände vor, die Grundlage für eine Betriebsfortführung sein könnten. Die Folge ist die Abwicklung, und in der Regel geht ein solches Verfahren mit einer Haftung der Geschäftsführung einher.
Erkennt die Geschäftsführung dagegen frühzeitig Krisenanzeichen und stellt rechtzeitig den Insolvenzantrag, vermeidet sie nicht nur die eigene Haftung. Sie schafft auch Handlungsspielräume für den (vorläufigen) Insolvenzverwalter.
Nach dem Insolvenzantrag kann das Unternehmen etwa im sogenannten vorläufigen Insolvenzverfahren fortgeführt werden. Die Gehälter sind in dieser Zeit für bis zu drei Monate durch das Insolvenzgeld gedeckt, sodass ein großer Kostenblock unmittelbar wegfällt. Dadurch werden liquide Mittel aus laufenden Aufträgen frei, die für die Verfahrensabwicklung eingesetzt werden können. Außerdem müssen Altverbindlichkeiten aus der Zeit vor dem Insolvenzantrag nicht mehr bedient werden. Das ist für die Gläubiger gegebenenfalls schwierig, sichert dem Unternehmen aber weitere Liquidität. Die Geschäftspartner erbringen trotz dieses für sie nachteiligen Effekts in aller Regel weiter Leistungen oder liefern Waren, weil die dafür anfallenden Kosten im vorläufigen Verfahren vorrangig vom vorläufigen Verwalter beglichen werden. Gegebenenfalls kann auch auf Vorkasse umgestellt werden.
Während des vorläufigen Verfahrens prüft der vorläufige Insolvenzverwalter, ob das Unternehmen verkauft oder in seinem Bestand erhalten werden kann. Dafür gibt es zwei Optionen:
- die übertragende Sanierung und
- den Insolvenzplan.
Übertragende Sanierung
Die übertragende Sanierung bezeichnet den Verkauf aller Vermögenswerte, also des Geschäftsbetriebs im Ganzen. Es handelt sich somit um einen Asset Deal. Käufer ist eine neue Gesellschaft, die die Aktiva des schuldnerischen Unternehmens erwirbt, ohne durch dessen Verbindlichkeiten belastet zu sein.
Auf diese Weise kann der gesunde Kern des Unternehmens erhalten und der Geschäftsbetrieb unter Erhalt der Arbeitsplätze fortgeführt werden.
Ein solcher Verkauf folgt eigenen Gesetzmäßigkeiten und ist mit einem Unternehmensverkauf außerhalb der Insolvenz nicht vergleichbar. Weitere Informationen finden Sie unter Unternehmensverkauf.
Insolvenzplan
Der Insolvenzplan zielt im Unterschied zur übertragenden Sanierung auf den Erhalt des Rechtsträgers. Die insolvente GmbH wird im Zuge der Insolvenz nicht abgewickelt, sondern besteht nach Bestätigung des Plans schuldenfrei fort. Dazu ist den Gläubigern in einem Insolvenzplan aufzuzeigen, wie das Unternehmen für die Zukunft wieder leistungsfähig gemacht werden kann. Kern ist neben der Darstellung aller Sanierungsmaßnahmen eine Vergleichsrechnung. Sie stellt die Sanierung mittels Insolvenzplan alternativen Verfahrensabläufen gegenüber, in der Regel der Betriebseinstellung und damit der Abwicklung. Entscheidend ist, dass die Vergleichsrechnung eine Besserstellung der Gläubiger gegenüber dem Alternativszenario ausweist.
Ein Insolvenzplan bietet sich zum Beispiel an, wenn im Unternehmen Lizenzen oder Genehmigungen bestehen, die für die Betriebsfortführung zwingend benötigt werden, aber nicht übertragbar sind, oder wenn der Erhalt des Rechtsträgers aus anderen Gründen von Bedeutung ist.
Voraussetzung für eine erfolgreiche Sanierung ist immer, dass das Unternehmen im Kern noch gesund ist. Je früher ein Insolvenzverfahren eingeleitet wird, desto höher sind daher die Chancen auf eine Sanierung des Unternehmens.
Was können wir für Sie tun?
Sprechen Sie uns gerne an, wenn Sie Informationen zu den Rechten und Pflichten als Organ eines Unternehmens wünschen oder unsicher sind, ob Ihr Unternehmen möglicherweise bereits insolvenzreif ist.
Wir unterstützen Sie als Schuldner bei der Vorbereitung und Durchführung eines Insolvenzverfahrens sowie bei der Abwehr von Haftungsansprüchen. Ist Ihr Geschäftspartner insolvent, stehen wir Ihnen ebenfalls bei der Durchsetzung Ihrer Ansprüche gegenüber dem schuldnerischen Unternehmen bzw. dem Insolvenzverwalter zur Seite. Wir helfen Ihnen auch, wenn der Insolvenzverwalter Ansprüche gegen Sie geltend macht.