Geschäftsführerhaftung
Persönliche Haftungsrisiken des Geschäftsführers einer GmbH, einer GmbH & Co. KG und des Vorstands einer AG
Die Haftungsbeschränkung der GmbH gilt dem Vermögen der Gesellschafter, nicht demjenigen, der die Geschäfte führt. Der Schaden der Gesellschaft ist durch das Stammkapital begrenzt, das Risiko des Geschäftsführers ist es nicht. Dabei genügt bereits einfache Fahrlässigkeit, und in wesentlichen Konstellationen muss nicht die Gesellschaft beweisen, dass der Geschäftsführer falsch gehandelt hat, sondern der Geschäftsführer, dass er richtig gehandelt hat. Die Haftungsdichte steigt zudem sprunghaft, sobald sich die wirtschaftliche Lage verschlechtert: Was sonst unternehmerisches Ermessen ist, wird in der Krise zur gebundenen, straf- und bußgeldbewehrten Entscheidung.
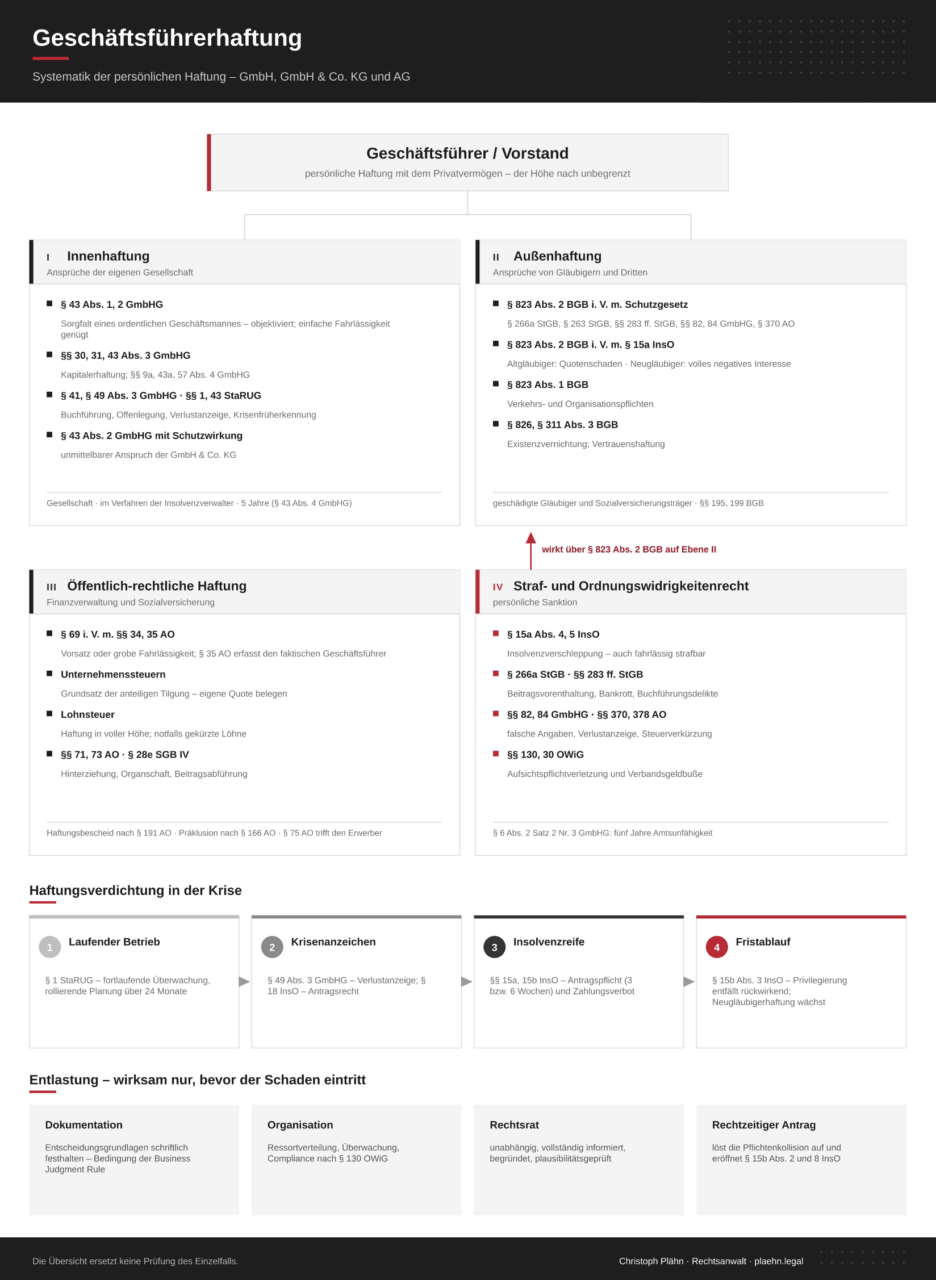
Vier Ebenen der Haftung
- Innenhaftung gegenüber der eigenen Gesellschaft – § 43 GmbHG, für die AG § 93 AktG.
- Außenhaftung gegenüber Gläubigern und Dritten – § 823 Abs. 2 BGB i. V. m. einem Schutzgesetz, ferner §§ 823 Abs. 1, 826, 311 Abs. 3 BGB.
- Öffentlich-rechtliche Haftung gegenüber Finanzverwaltung und Sozialversicherung – § 69 AO i. V. m. §§ 34, 35 AO, § 28e SGB IV.
- Straf- und ordnungswidrigkeitenrechtliche Verantwortlichkeit, die über § 823 Abs. 2 BGB zivilrechtlich zurückschlägt und nach § 6 Abs. 2 GmbHG zur fünfjährigen Amtsunfähigkeit führen kann.
Die Haftung gegenüber der eigenen Gesellschaft (§ 43 GmbHG)
Maßstab ist die Sorgfalt eines ordentlichen Geschäftsmannes – objektiviert, nicht individuell. Persönliche Unerfahrenheit entlastet nicht: Wer ein Amt übernimmt, dessen Anforderungen er nicht erfüllen kann, handelt bereits mit der Übernahme pflichtwidrig. Die Beachtung zwingenden Rechts ist dem Ermessen entzogen; hinzu tritt die Pflicht zu einer Organisation, die Rechtsverstöße verhindert und erkennt (§§ 130, 30 OWiG).
Unternehmerisches Ermessen. Die Business Judgment Rule schützt nur, wenn die Entscheidung auf sorgfältig ermittelter Grundlage beruht: alle verfügbaren Informationsquellen tatsächlicher und rechtlicher Art ausschöpfen, die Handlungsoptionen abwägen, den erkennbaren Risiken Rechnung tragen. Erst dann ist Raum für die Zubilligung unternehmerischen Ermessens – und nur eine dokumentierte Ermessensausübung ist später beweisbar.
Beweislast. Die Gesellschaft muss nur darlegen und beweisen, dass ihr durch ein möglicherweise pflichtwidriges Verhalten aus dem Pflichtenkreis des Geschäftsführers ein Schaden entstanden ist; dabei hilft § 287 ZPO. Der Geschäftsführer muss beweisen, dass er sorgfältig gehandelt hat, dass ihn kein Verschulden trifft oder dass der Schaden auch bei pflichtgemäßem Alternativverhalten eingetreten wäre. Für den Ausgeschiedenen ist das misslich, weil er auf die Unterlagen keinen Zugriff mehr hat; die sekundäre Darlegungslast der Gesellschaft gleicht das nur teilweise aus. Beweismittel sind vor dem Ausscheiden zu sichern.
Entlastung durch Rechtsrat setzt vier Voraussetzungen kumulativ voraus: einen unabhängigen und fachlich qualifizierten Berater, die vollständige Offenlegung aller erheblichen Verhältnisse, eine begründete Auskunft und eine eigene Plausibilitätskontrolle.
Mehrere Geschäftsführer. Es gilt Gesamtverantwortung. Eine klare, schriftliche und fachlich angemessen besetzte Ressortverteilung wandelt die Handlungs- in eine Überwachungspflicht; Hinweisen auf Fehlentwicklungen im fremden Ressort ist nachzugehen. In der Krise entfällt die entlastende Wirkung weitgehend.
Weisungen und Verjährung. Die Befolgung einer wirksamen Gesellschafterweisung entlastet im Innenverhältnis – nicht bei Verstößen gegen die Kapitalerhaltung (§ 43 Abs. 3 Satz 3 i. V. m. § 9b Abs. 1 GmbHG) und gegen das Zahlungsverbot (§ 15b Abs. 4 Satz 4 InsO) und niemals gegenüber Finanzamt, Sozialversicherung oder Strafverfolgungsbehörden. Entlastung und Generalbereinigung wirken nur für erkennbare Sachverhalte. Ansprüche verjähren in fünf Jahren ab Entstehung, kenntnisunabhängig (§ 43 Abs. 4 GmbHG).
GmbH & Co. KG. Der Schutzbereich des Organ- und Anstellungsverhältnisses erstreckt sich auf die Kommanditgesellschaft; sie kann Ansprüche aus § 43 Abs. 2 GmbHG unmittelbar geltend machen – auch gegenüber dem Geschäftsführer einer geschäftsführenden Kommanditisten-GmbH. Eine Entlastung durch die Gesellschafterversammlung der GmbH schließt diese Ansprüche nicht aus.
Besondere gesellschaftsrechtliche Tatbestände
- Kapitalerhaltung (§§ 30, 31, 43 Abs. 3 GmbHG) – Cash-Pooling und Upstream-Darlehen; unschädlich nur bei fortlaufend vollwertigem Rückgewähranspruch. Ergänzend §§ 9a, 43a, 57 Abs. 4 GmbHG zur Kapitalaufbringung.
- Buchführung und Offenlegung (§ 41 GmbHG, §§ 238 ff., 325, 335 HGB; §§ 283 Abs. 1 Nr. 5–7, 283b StGB) – Mängel entziehen im Haftungsprozess die Entlastungsgrundlage.
- Verlustanzeige bei Verlust der Hälfte des Stammkapitals (§ 49 Abs. 3 GmbHG), strafbewehrt nach § 84 GmbHG und Indiz für die Kenntnis der Krise.
- Krisenfrüherkennung (§ 1 StaRUG) – rollierende integrierte Finanzplanung; der Horizont sollte 24 Monate umfassen, um beide insolvenzrechtlichen Prognosezeiträume abzudecken.
Die Haftung in der Krise
Zahlungsverbot (§ 15b InsO). Nach Eintritt von Zahlungsunfähigkeit oder Überschuldung sind Zahlungen untersagt, soweit sie nicht mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind (Abs. 1). Absatz 2 privilegiert Zahlungen im ordnungsgemäßen Geschäftsgang während laufender Antragsfrist; Absatz 3 nimmt diese Privilegierung rückwirkend zurück, wenn die Frist versäumt wird. Die Ersatzpflicht ist auf den geringeren Gesamtgläubigerschaden begrenzt (Abs. 4 Satz 2) – der wichtigste Verteidigungsansatz. „Zahlung“ ist auch die Einziehung von Forderungen auf ein debitorisches Konto.
Insolvenzverschleppung (§ 15a InsO, § 823 Abs. 2 BGB). Altgläubiger erhalten den Quotenschaden, Neugläubiger Ersatz ihres vollen negativen Interesses. Jeder weitere Vertragsschluss nach Eintritt der Insolvenzreife begründet damit ein zusätzliches, der Höhe nach unbegrenztes persönliches Risiko.
Pflichtenkollision. Massesicherung, Abführung der Arbeitnehmerbeiträge (§ 266a StGB) und Entrichtung der Steuern (§§ 34, 69 AO) lassen sich nicht gleichzeitig erfüllen. Für die Steuern löst § 15b Abs. 8 InsO den Konflikt nach rechtzeitigem Antrag auf; für die Sozialabgaben fehlt eine Parallelregelung, die analoge Anwendung ist ungeklärt. Bis dahin gilt: Beiträge im Zweifel abführen und den Konflikt dokumentieren. Vollständig vermeiden lässt sich die Kollision nur durch den rechtzeitigen Antrag.
Die Haftung gegenüber Dritten
- 266a StGB ist echtes Unterlassungsdelikt: Die Tat ist vollendet, sobald die Arbeitnehmerbeiträge bei Fälligkeit nicht abgeführt sind – unabhängig davon, ob Löhne gezahlt wurden; Arbeitgeberanteile erfasst nur der engere Absatz 2. Zivilrechtlich ist Vorsatz erforderlich, auch hinsichtlich der Schadensfolge. Kein ersatzfähiger Schaden entsteht, wenn die pflichtgemäße Zahlung anfechtbar gewesen wäre; für Säumniszuschläge besteht keine persönliche Haftung; der Anspruch nimmt nach § 302 Nr. 1 InsO nicht an der Restschuldbefreiung teil.
Weitere Schutzgesetze sind § 263 StGB (Eingehungsbetrug – bedeutsam gerade bei Rechtsträgern ohne Antragspflicht), § 266 StGB, §§ 283 ff. StGB, §§ 82, 84 GmbHG sowie §§ 370, 378 AO. Hinzu treten § 823 Abs. 1 BGB für Verkehrs- und Organisationspflichten, § 826 BGB und § 311 Abs. 3 BGB.
Steuern und Abgaben (§ 69 AO)
Erforderlich sind Vorsatz oder grobe Fahrlässigkeit; die objektive Pflichtwidrigkeit indiziert das Verschulden. § 35 AO erfasst auch den faktischen Geschäftsführer. Für die Unternehmenssteuern gilt der Grundsatz der anteiligen Tilgung: Haftung nur in Höhe der Benachteiligung des Finanzamts, ermittelt über eine Globalbetrachtung. Wer keine eigene, aus der Buchhaltung belegte Tilgungsquote vorlegt, verliert diesen Vorteil faktisch, weil geschätzt werden darf. Für die Lohnsteuer gilt er nicht – hier besteht Haftung in voller Höhe; reichen die Mittel nicht aus, sind gekürzte Löhne auszuzahlen und die darauf entfallende Lohnsteuer abzuführen.
Die Inanspruchnahme erfolgt durch Haftungsbescheid (§ 191 Abs. 1 AO), eine Ermessensentscheidung; formelhafte Erwägungen sind ein wirksamer Angriffspunkt. Eine Falle ist § 166 AO: Wer im Prüfungstermin der Forderungsanmeldung nicht widerspricht, ist mit Einwendungen gegen die Höhe ausgeschlossen. § 75 AO ist demgegenüber keine Organhaftung, sondern Erwerberhaftung beim Asset Deal – Absatz 2 nimmt den Erwerb aus der Insolvenzmasse aus.
D&O-Versicherung
Ansprüche wegen Zahlungen nach Insolvenzreife sind nach der Rechtsprechung des Bundesgerichtshofs grundsätzlich gedeckt. Der Ausschluss wegen wissentlicher Pflichtverletzung greift nur für die konkret haftungsauslösende Pflichtverletzung; aus einem Verstoß gegen die Insolvenzantragspflicht folgt er nicht, und die Beweislast trägt der Versicherer. Zu prüfen sind daneben Anspruchserhebungsprinzip und Nachmeldefrist, die Versicherungssumme als Jahreshöchstleistung für alle Organe sowie der Umstand, dass im Insolvenzverfahren der Verwalter über den Fortbestand des Vertrages entscheidet. Die Police ist vor der Krise zu prüfen, nicht in ihr.
Risikobegrenzung
- Rollierende, integrierte Finanzplanung über 24 Monate, laufend aktualisiert
- Schriftliche, fachlich angemessen besetzte Ressortverteilung mit dokumentierter Überwachung
- Dokumentation der Entscheidungsgrundlagen bei allen wesentlichen unternehmerischen Entscheidungen
- Qualifizierter, vollständig informierter und plausibilitätsgeprüfter Rechtsrat
- Prüfung von Anstellungsvertrag, Freistellungsvereinbarungen und D&O-Police einschließlich Nachmeldefristen
- Rechtzeitige Insolvenzantragstellung – das wirksamste Instrument, weil es die Pflichtenkollision auflöst
Die Amtsniederlegung wirkt nur für die Zukunft und kann bei drohender Führungslosigkeit ihrerseits pflichtwidrig sein; wer nach seiner Abberufung faktisch weiterführt, haftet als faktischer Geschäftsführer weiter.
Was können wir für Sie tun?
Wir beraten Geschäftsführer und Vorstände bei der Ordnung ihres Pflichtenkreises, bei der Gestaltung von Ressortverteilung, Anstellungsvertrag und D&O-Schutz, in der Krise sowie bei der Abwehr von Ansprüchen des Insolvenzverwalters, des Finanzamts und der Sozialversicherungsträger. Gesellschaften und Gesellschafter unterstützen wir bei der Durchsetzung von Ersatzansprüchen, Insolvenzverwalter und Gläubiger bei Ansprüchen aus § 15b InsO und § 823 Abs. 2 BGB. Je früher die Weichen gestellt werden, desto größer sind die Handlungsspielräume.
Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Rechtsberatung im Einzelfall. Stand: August 2026.