Umwandlungen nach dem Umwandlungsrecht
Unternehmen müssen sich verändern können: Familienunternehmen ordnen ihre Beteiligungsstruktur neu, Konzerne straffen ihre Gesellschaften, Geschäftsbereiche werden verselbständigt, Nachfolgen vorbereitet, Unternehmen verkauft oder saniert. Das Umwandlungsgesetz (UmwG) stellt hierfür vier Grundformen bereit: die Verschmelzung, die Spaltung (in den Varianten Aufspaltung, Abspaltung und Ausgliederung) und den Formwechsel. Daneben kennt das Gesetz die Vermögensübertragung (§§ 174 ff. UmwG), die in der Praxis vor allem für Versicherungsunternehmen und die öffentliche Hand von Bedeutung ist. Der Katalog ist abschließend: Umwandlungen sind nur in den gesetzlich geregelten Fällen möglich (§ 1 Abs. 2 UmwG).
Bei jeder Umwandlung stellen sich zwei Leitfragen:
- Ist die gewünschte Umstrukturierung nach dem Umwandlungsgesetz zulässig, und wie läuft sie ab?
- Lässt sie sich steuerneutral durchführen, also ohne dass stille Reserven aufgedeckt und versteuert werden?
Die erste Frage beantwortet das Umwandlungsgesetz, die zweite das Umwandlungssteuergesetz (UmwStG). Beide Regelungskreise sind getrennt, aber eng verzahnt: Eine zivilrechtlich wirksame Umwandlung ist nicht automatisch steuerneutral, und eine steuerlich gewünschte Gestaltung ist nicht immer gesellschaftsrechtlich möglich. Gesellschaftsrechtliche Planung und steuerliche Planung müssen deshalb von Anfang an gemeinsam erfolgen.
Was verbirgt sich dahinter?
Das Umwandlungsgesetz ermöglicht es, Unternehmen und Vermögen auf einen anderen Rechtsträger zu überführen oder die Rechtsform zu wechseln, ohne jeden einzelnen Vermögensgegenstand, jede Verbindlichkeit und jeden Vertrag einzeln übertragen zu müssen. Beteiligt sein können je nach Umwandlungsart insbesondere Kapitalgesellschaften (GmbH, UG, AG, KGaA), Personenhandelsgesellschaften (OHG, KG), Partnerschaftsgesellschaften, Genossenschaften und Vereine (§ 3 UmwG), nach dem Personengesellschaftsrechtsmodernisierungsgesetz (MoPeG) auch die im Gesellschaftsregister eingetragene Gesellschaft bürgerlichen Rechts. Einzelkaufleute sind nicht verschmelzungsfähig, können ihr Unternehmen aber ausgliedern. Seit dem Umwandlungsrechtsreformgesetz (UmRUG) vom März 2023 sind außerdem grenzüberschreitende Verschmelzungen, Spaltungen und Formwechsel innerhalb der EU und des EWR geregelt (§§ 305 ff. UmwG).
Die rechtlichen Wirkungen unterscheiden sich je nach Umwandlungsart, folgen aber einem gemeinsamen Muster:
- Gesamtrechtsnachfolge statt Einzelübertragung: Bei der Verschmelzung geht das gesamte Vermögen des übertragenden Rechtsträgers in einem Akt auf den übernehmenden über (§ 20 Abs. 1 Nr. 1 UmwG), bei der Spaltung im Wege der partiellen Gesamtrechtsnachfolge (Sonderrechtsnachfolge) der im Spaltungsvertrag bezeichnete Teil (§ 131 Abs. 1 Nr. 1 UmwG). Vertragspartner müssen grundsätzlich nicht zustimmen; Ausnahmen gelten etwa bei höchstpersönlichen Rechten, Change-of-Control-Klauseln und erlaubnispflichtigen Positionen.
- Konstitutive Handelsregistereintragung: Die Umwandlung wird erst mit der Eintragung wirksam. Sie heilt Beurkundungsmängel und macht die Umwandlung weitgehend beständig; Mängel der Verschmelzung lassen die Wirkungen der Eintragung unberührt (§ 20 Abs. 2 UmwG).
- Identität beim Formwechsel: Hier ändert sich nur das Rechtskleid; der Rechtsträger besteht in anderer Rechtsform fort (§ 202 Abs. 1 Nr. 1 UmwG).
- Schutz der Beteiligten: Gläubiger können Sicherheitsleistung verlangen (§ 22 UmwG), widersprechende Gesellschafter unter Umständen eine Barabfindung (§§ 29, 207 UmwG), Arbeitnehmer behalten ihre Rechte nach § 613a BGB (§ 324 UmwG).
Die folgende Abbildung zeigt die vier Umwandlungsarten, ihren Grundmechanismus und die jeweils maßgebliche steuerliche Regelung auf einen Blick.
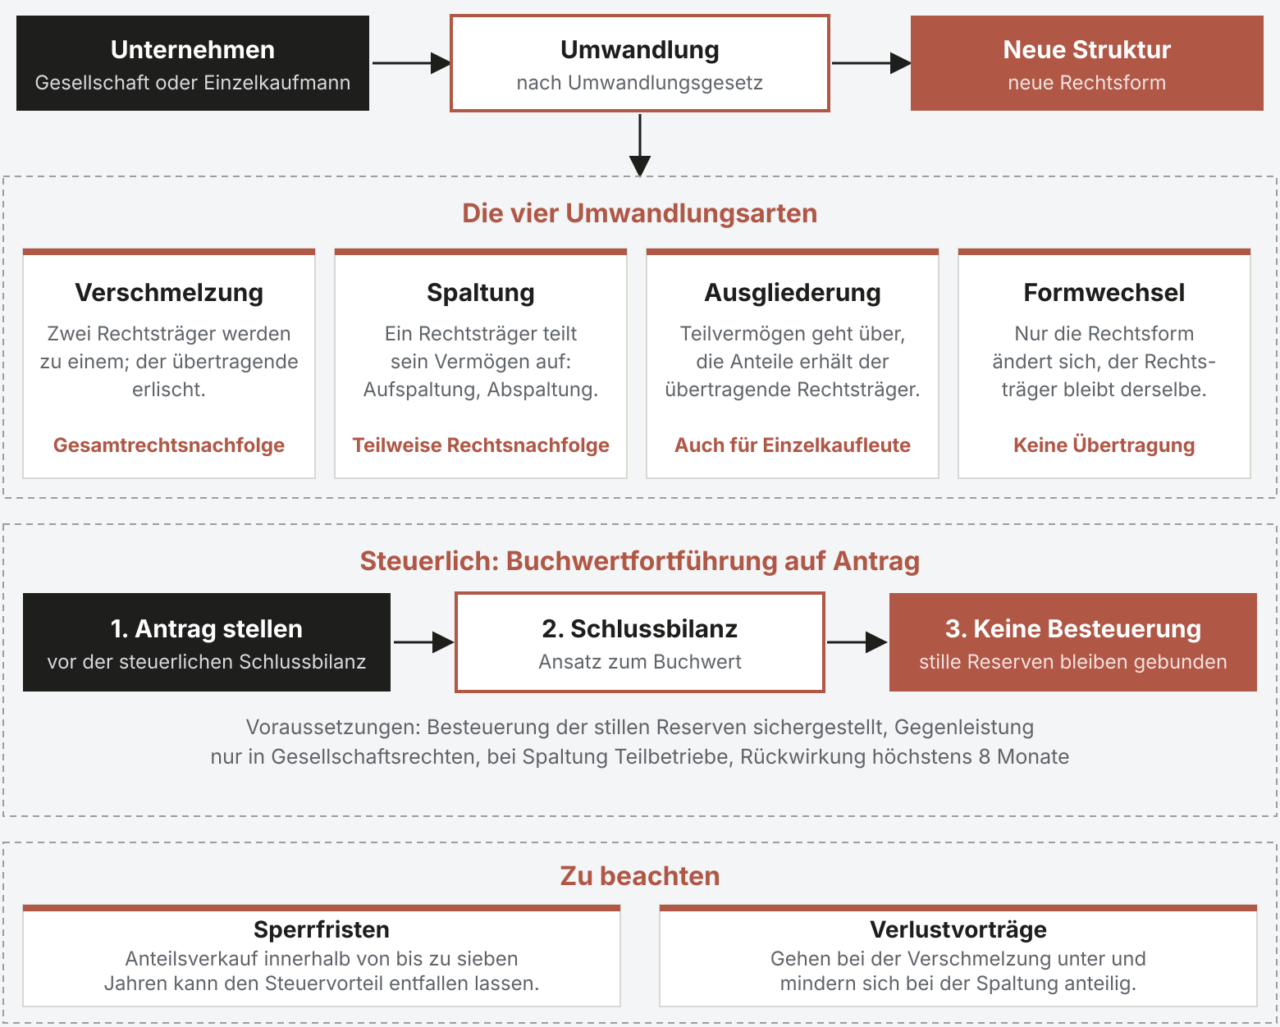
Abbildung: Umwandlungsarten nach dem Umwandlungsgesetz und ihre steuerliche Behandlung nach dem Umwandlungssteuergesetz im Überblick
Die Verschmelzung
Bei der Verschmelzung (§§ 2 ff. UmwG) überträgt ein Rechtsträger sein gesamtes Vermögen auf einen anderen Rechtsträger und erlischt dabei ohne Abwicklung. Die Anteilsinhaber des übertragenden Rechtsträgers erhalten Anteile am übernehmenden. Das Gesetz unterscheidet die Verschmelzung zur Aufnahme auf einen bestehenden Rechtsträger und die Verschmelzung zur Neugründung eines eigens dafür gegründeten Rechtsträgers (§ 2 UmwG). In der Praxis dient sie der Konzernvereinfachung (Verschmelzung der Tochter auf die Mutter, der Mutter auf die Tochter oder von Schwestergesellschaften), dem Zusammenschluss von Unternehmen und der Vorbereitung von Transaktionen. Auch rechtsformverschiedene Verschmelzungen sind zulässig, etwa einer GmbH auf eine GmbH & Co. KG (§ 3 Abs. 4 UmwG).
Die wesentlichen Voraussetzungen und Verfahrensschritte sind:
- Verschmelzungsvertrag (§§ 4 bis 7 UmwG): Er bedarf der notariellen Beurkundung (§ 6 UmwG) und muss den gesetzlichen Mindestinhalt aufweisen (§ 5 UmwG), insbesondere das Umtauschverhältnis der Anteile sowie die Folgen der Verschmelzung für die Arbeitnehmer und ihre Vertretungen. Der Vertrag oder sein Entwurf ist dem zuständigen Betriebsrat spätestens einen Monat vor der Beschlussfassung zuzuleiten (§ 5 Abs. 3 UmwG).
- Verschmelzungsbericht und Verschmelzungsprüfung (§§ 8 bis 12 UmwG): Die Vertretungsorgane erläutern und begründen Vertrag und Umtauschverhältnis rechtlich und wirtschaftlich. Auf den Bericht können alle Anteilsinhaber notariell verzichten. Eine Prüfung ist bei Aktiengesellschaften stets, bei der GmbH nur auf Verlangen eines Gesellschafters erforderlich (§ 48 UmwG).
- Zustimmungsbeschlüsse (§ 13 UmwG): Die Anteilsinhaber aller beteiligten Rechtsträger müssen in notariell beurkundeten Beschlüssen zustimmen. Bei der GmbH ist eine Mehrheit von drei Vierteln der abgegebenen Stimmen erforderlich (§ 50 Abs. 1 UmwG), bei der AG von drei Vierteln des vertretenen Grundkapitals (§ 65 Abs. 1 UmwG), bei Personenhandelsgesellschaften grundsätzlich Einstimmigkeit, wobei der Gesellschaftsvertrag eine Mehrheit von mindestens drei Vierteln vorsehen kann (§ 43 UmwG).
- Schlussbilanz und Registeranmeldung (§§ 16, 17 UmwG): Dem Handelsregister des übertragenden Rechtsträgers ist eine Schlussbilanz beizufügen, deren Stichtag höchstens acht Monate vor der Anmeldung liegen darf (§ 17 Abs. 2 UmwG). Die Vertretungsorgane erklären, dass keine Klage gegen die Wirksamkeit der Beschlüsse erhoben wurde (§ 16 Abs. 2 UmwG); der Klageausschluss tritt nach Ablauf der Monatsfrist des § 14 Abs. 1 UmwG ein. Ist eine Klage anhängig, kann das Freigabeverfahren (§ 16 Abs. 3 UmwG) den Weg öffnen.
- Eintragung: Die Verschmelzung wird zuerst im Register jedes übertragenden Rechtsträgers und erst danach im Register des übernehmenden Rechtsträgers eingetragen (§ 19 Abs. 1 UmwG). Mit der Eintragung beim übernehmenden Rechtsträger wird sie wirksam (§ 20 UmwG).
Beim übernehmenden Rechtsträger ist häufig eine Kapitalerhöhung erforderlich; in bestimmten Konstellationen, etwa bei der Verschmelzung von Mutter- und Tochtergesellschaft, ist sie verboten oder kann unterbleiben (§§ 54, 68 UmwG). Der im Vertrag zu bestimmende Verschmelzungsstichtag legt fest, ab wann die Handlungen des übertragenden Rechtsträgers als für Rechnung des übernehmenden vorgenommen gelten (§ 5 Abs. 1 Nr. 6 UmwG). Zum Schutz der Beteiligten treten die bereits genannten Gläubigerrechte (§ 22 UmwG) und das Abfindungsangebot an widersprechende Anteilsinhaber (§§ 29 ff. UmwG) hinzu; Streit um die Höhe des Umtauschverhältnisses wird im Spruchverfahren ausgetragen, nicht durch Anfechtung des Beschlusses (§ 14 Abs. 2 UmwG).
Die Spaltung
Die Spaltung (§§ 123 ff. UmwG) ist das Gegenstück zur Verschmelzung: Ein Rechtsträger teilt sein Vermögen auf. Das Gesetz kennt drei Erscheinungsformen, die jeweils zur Aufnahme durch einen bestehenden oder zur Neugründung eines neuen Rechtsträgers möglich sind (§ 123 UmwG):
- Aufspaltung: Der übertragende Rechtsträger teilt sein gesamtes Vermögen auf mindestens zwei andere Rechtsträger auf und erlischt ohne Abwicklung. Seine Gesellschafter erhalten Anteile an den übernehmenden Rechtsträgern.
- Abspaltung: Der übertragende Rechtsträger überträgt nur einen Teil oder mehrere Teile seines Vermögens und besteht fort. Die Anteile an den übernehmenden Rechtsträgern erhalten seine Gesellschafter.
- Ausgliederung: Wie die Abspaltung, jedoch erhält der übertragende Rechtsträger die Anteile selbst (dazu der folgende Abschnitt).
Typische Einsatzfelder sind die Trennung von Geschäftsbereichen, etwa zur Vorbereitung eines Teilverkaufs, die Haftungstrennung zwischen Betriebs- und Immobiliengesellschaft, die Auseinandersetzung von Gesellschafterstämmen im Familienunternehmen und die Restrukturierung von Konzernen. Werden die Anteile nicht im Verhältnis der bisherigen Beteiligungen zugeteilt (nicht verhältniswahrende Spaltung), ist die Zustimmung aller Anteilsinhaber des übertragenden Rechtsträgers erforderlich (§ 128 UmwG).
Das Verfahren folgt weitgehend dem der Verschmelzung (§ 125 UmwG verweist auf die Verschmelzungsvorschriften), kennt aber Besonderheiten:
- Spaltungs- und Übernahmevertrag (§§ 126, 125 UmwG), bei Neugründung ein Spaltungsplan (§ 136 UmwG): notariell zu beurkunden. Wesentlich ist die genaue Bezeichnung und Aufteilung der übergehenden Gegenstände, Rechte und Verbindlichkeiten (§ 126 Abs. 1 Nr. 9 und Abs. 2 UmwG). Was nicht oder unklar zugeordnet ist, geht nicht ohne Weiteres über; der Vertrag sollte daher Auffangregelungen für nicht erfasste Vermögenswerte enthalten.
- Spaltungsbericht (§ 127 UmwG), Spaltungsprüfung nach den Verschmelzungsregeln und Zustimmungsbeschlüsse mit den dort genannten Mehrheiten.
- Schlussbilanz (Stichtag höchstens acht Monate vor Anmeldung, § 17 Abs. 2 UmwG i. V. m. § 125 UmwG) und Registeranmeldung (§ 129 UmwG).
- Eintragung: Anders als bei der Verschmelzung wird die Spaltung zuerst im Register des übernehmenden und danach im Register des übertragenden Rechtsträgers eingetragen (§ 130 Abs. 1 UmwG). Wirksam wird sie mit der Eintragung beim übertragenden Rechtsträger (§ 131 UmwG).
Besondere Aufmerksamkeit verlangt die Haftung. Für die vor dem Wirksamwerden der Spaltung begründeten Verbindlichkeiten des übertragenden Rechtsträgers haften alle an der Spaltung beteiligten Rechtsträger als Gesamtschuldner (§ 133 UmwG). Die Mithaftung der Rechtsträger, denen die Verbindlichkeit im Spaltungsvertrag nicht zugewiesen wurde, ist in der Regel auf fünf Jahre begrenzt, bei Versorgungsverpflichtungen nach dem Betriebsrentengesetz auf zehn Jahre (§ 133 Abs. 3 UmwG). Arbeitsrechtlich greifen § 613a BGB (§ 324 UmwG) sowie die besonderen Regelungen zum gemeinsamen Betrieb und zum Kollektivrecht (§§ 322, 323 UmwG) ein. Sanierungs- und insolvenznahe Spaltungen erfordern zusätzlich eine Prüfung nach Anfechtungsrecht (§§ 129 ff. InsO) und der Geschäftsführerhaftung.
Die Ausgliederung
Die Ausgliederung ist technisch eine Unterform der Spaltung. Sie unterscheidet sich von der Abspaltung in einem entscheidenden Punkt: Die Gegenleistung für das übertragene Vermögen, also die Anteile am übernehmenden Rechtsträger, erhält nicht der Gesellschafter, sondern der übertragende Rechtsträger selbst (§ 123 Abs. 3 UmwG). Aus der Muttergesellschaft wird so eine Holding, die ihr operatives Geschäft in Tochtergesellschaften hält. Das Umtauschverhältnis und der Streit um die Verteilung des Wertes unter den Gesellschaftern spielen daher keine Rolle; der Zustimmungsbeschluss der Gesellschafter des übertragenden Rechtsträgers ist aber gleichwohl erforderlich.
Besondere Bedeutung hat die Ausgliederung für Einzelunternehmer. Der Einzelkaufmann kann sein Unternehmen oder Teile davon nach den §§ 152 ff. UmwG auf eine bestehende oder neu zu gründende Kapitalgesellschaft (GmbH, UG, AG) oder Genossenschaft ausgliedern und damit in die Haftungsbeschränkung einer GmbH oder UG wechseln. Die wesentlichen Voraussetzungen sind:
- Die Firma des Einzelkaufmanns ist im Handelsregister eingetragen (§ 152 Satz 1 UmwG). Ist das Unternehmen noch nicht eingetragen, muss die Eintragung zuvor erfolgen.
- Die Verbindlichkeiten dürfen das Vermögen des Einzelkaufmanns nicht übersteigen; überschuldete Einzelunternehmen können nicht ausgegliedert werden (§ 152 UmwG).
- Bei Ausgliederung zur Neugründung einer GmbH oder UG gelten die Gründungsvorschriften; der Wert des ausgegliederten Vermögens muss das Stammkapital decken und ist durch einen Sachgründungsbericht und Wertnachweise zu belegen. Eine unzureichende Kapitalaufbringung führt zur Differenzhaftung des Einbringenden.
- Notarielle Beurkundung des Ausgliederungsvertrags oder -plans, Anmeldung zum Handelsregister (§§ 125, 129 UmwG) und Eintragung, mit der die Ausgliederung wirksam wird.
Der Einzelunternehmer haftet für die ausgegliederten Verbindlichkeiten zunächst neben der neuen Gesellschaft weiter; die Nachhaftung ist zeitlich begrenzt (§§ 156, 157 UmwG). Wirtschaftlich lässt sich dasselbe Ergebnis auch außerhalb des Umwandlungsgesetzes durch eine Sacheinlage im Wege der Einzelrechtsnachfolge erreichen. Dann sind aber alle Gegenstände, Verträge und Arbeitsverhältnisse einzeln zu übertragen, was bei vielen Vertragsbeziehungen aufwändig ist. Steuerlich führen beide Wege zu denselben Regeln, nämlich denen der Einbringung nach § 20 UmwStG.
Der Formwechsel
Beim Formwechsel (§§ 190 ff. UmwG) ändert ein Rechtsträger lediglich seine Rechtsform. Es findet keine Vermögensübertragung statt: Der Rechtsträger besteht in der neuen Rechtsform fort, die Gesellschafter bleiben im bisherigen Beteiligungsverhältnis beteiligt (§ 202 Abs. 1 Nr. 1 und 2 UmwG). Verträge, Genehmigungen und Arbeitsverhältnisse bleiben daher ohne Übertragungsakt bestehen. Typische Fälle sind der Wechsel von der Personengesellschaft in die GmbH (Haftungsbeschränkung, Thesaurierung, Nachfolgeplanung), von der GmbH in die AG (etwa im Vorfeld eines Börsengangs) oder von der Kapitalgesellschaft in die Personengesellschaft, etwa wegen der steuerlichen Behandlung der laufenden Ergebnisse.
Die wesentlichen Voraussetzungen und Verfahrensschritte sind:
- Formwechselfähigkeit (§ 191 UmwG): Quell- und Zielrechtsform müssen im Katalog des Gesetzes stehen, etwa Personenhandelsgesellschaften, Partnerschaftsgesellschaften, Kapitalgesellschaften und eingetragene Genossenschaften. Ein Einzelunternehmen kann nicht im Wege des Formwechsels umgewandelt werden.
- Umwandlungsbericht (§ 192 UmwG): Das Vertretungsorgan erläutert die rechtlichen und wirtschaftlichen Gründe und erhält einen Entwurf des Umwandlungsbeschlusses. Auf den Bericht kann notariell verzichtet werden.
- Umwandlungsbeschluss (§§ 193, 194 UmwG): Er bedarf der notariellen Beurkundung und muss Rechtsform, Firma, Beteiligung der Anteilsinhaber und die Folgen für die Arbeitnehmer enthalten. Der Beschluss ist dem Betriebsrat einen Monat vor der Beschlussfassung zuzuleiten (§ 194 Abs. 2 UmwG). Es gelten qualifizierte Mehrheiten, je nach Rechtsform grundsätzlich drei Viertel, bei der Personengesellschaft zunächst Einstimmigkeit, sofern der Gesellschaftsvertrag nichts anderes vorsieht (§§ 217, 233, 240 UmwG).
- Gründungs- und Kapitalschutz (§§ 197, 220 UmwG): Für die neue Rechtsform gelten die jeweiligen Gründungsvorschriften. Beim Wechsel in die Kapitalgesellschaft darf das Reinvermögen das Stamm- bzw. Grundkapital nicht unterschreiten; hierzu sind ein Gründungsbericht und eine Gründungsprüfung vorgesehen.
- Anmeldung und Eintragung (§§ 198, 202 UmwG): Mit der Eintragung im Handelsregister wird der Formwechsel wirksam. Eine Schlussbilanz ist gesellschaftsrechtlich nicht vorgeschrieben.
Gläubigerschutz und Anteilsinhaberschutz folgen den allgemeinen Regeln: Sicherheitsleistung (§ 204 i. V. m. § 22 UmwG) und Barabfindungsangebot (§ 207 UmwG). Wechselt eine Personenhandelsgesellschaft in eine Kapitalgesellschaft, haften die bisher persönlich haftenden Gesellschafter für die bis dahin begründeten Verbindlichkeiten für einen begrenzten Zeitraum weiter (Nachhaftung, § 224 UmwG).
Was gilt steuerlich? Die Kernanforderungen des Umwandlungssteuerrechts
Steuerlich sind Umwandlungen im Ausgangspunkt Veräußerungs- und Tauschvorgänge. Das übertragene Vermögen wäre danach mit dem gemeinen Wert anzusetzen, sodass alle stillen Reserven aufgedeckt und versteuert würden. Das Umwandlungssteuergesetz (UmwStG) durchbricht diesen Grundsatz: Auf Antrag können die Buchwerte fortgeführt oder ein Zwischenwert angesetzt werden, wenn bestimmte Voraussetzungen erfüllt sind. Welche Regeln im Einzelnen gelten, hängt von der Umwandlungsart sowie von den beteiligten Rechtsträgern und dem übertragenen Vermögen ab. Im Kern kommt es auf folgende Punkte an:
- Antrag und Bilanz: Das Wahlrecht zwischen Buchwert, Zwischenwert und gemeinem Wert wird durch einen Antrag und den Ansatz in der steuerlichen Schlussbilanz ausgeübt. Der Antrag ist fristgebunden und muss deshalb vor der Bilanzerstellung entschieden werden.
- Buchwertfortführung: Wird der Buchwert fortgeführt, entsteht kein steuerpflichtiger Gewinn; die stillen Reserven werden erst bei einer späteren Veräußerung besteuert.
- Sicherstellung der Besteuerung: Die stillen Reserven müssen weiterhin der deutschen Besteuerung unterliegen.
- Gegenleistung: Unschädlich sind grundsätzlich nur neue Gesellschaftsrechte. Barzahlungen können zur teilweisen Gewinnrealisierung führen.
- Qualifiziertes Vermögen: Bei Einbringung und Ausgliederung muss ein Betrieb, Teilbetrieb oder Mitunternehmeranteil übertragen werden, bei der Spaltung von Kapitalgesellschaften müssen übergehendes und verbleibendes Vermögen jeweils ein Teilbetrieb sein.
- Steuerliche Rückwirkung: Die Umwandlung kann steuerlich auf einen Stichtag zurückbezogen werden, der höchstens acht Monate vor der Anmeldung zum Handelsregister liegt (§ 2 UmwStG). Maßgeblich ist die rechtzeitige Anmeldung, nicht erst die Eintragung.
- Verlustvorträge: Sie gehen bei einer Verschmelzung regelmäßig unter und mindern sich bei der Spaltung anteilig.
- Sperrfristen: Veräußert ein Gesellschafter nach der Umwandlung innerhalb mehrerer Jahre Anteile (bei der Einbringung bis zu sieben Jahre), kann die steuerneutrale Umstrukturierung nachträglich entfallen. Das muss in Gesellschaftervereinbarungen und Verkaufsplanungen berücksichtigt werden.
Die Finanzverwaltung hat ihre Auffassung zuletzt im Umwandlungssteuererlass vom 2. Januar 2025 neu gefasst. Alternativ kommt für Personengesellschaften die Option zur Körperschaftsteuer nach § 1a KStG in Betracht, die steuerlich wie ein Formwechsel behandelt wird.
Was ist bei Umwandlungen noch zu beachten?
Neben der Ertragsteuer lösen Umwandlungen weitere Steuerfolgen aus, die in der Planung nicht fehlen dürfen:
- Grunderwerbsteuer: Verschmelzung und Spaltung führen zu einem Übergang von Grundstücken kraft Gesetzes und können daher Grunderwerbsteuer auslösen (§ 1 Abs. 1 Nr. 3 GrEStG). Für konzerninterne Umwandlungen sieht § 6a GrEStG eine Vergünstigung vor, die an eine Vor- und Nachbehaltefrist von jeweils fünf Jahren gebunden ist. Der Formwechsel ist wegen der Identität des Rechtsträgers grundsätzlich nicht grunderwerbsteuerbar. Bei Gesellschaften mit Grundbesitz sind außerdem die Regeln über Anteilsvereinigung und Gesellschafterwechsel zu prüfen.
- Umsatzsteuer: Die Übertragung eines Unternehmens oder Teilbetriebs im Wege der Umwandlung ist in aller Regel eine nicht steuerbare Geschäftsveräußerung im Ganzen (§ 1 Abs. 1a UStG). Die Übernehmerin tritt in die Vorsteuerberichtigungszeiträume des übertragenden Rechtsträgers ein (§ 15a Abs. 10 UStG).
- Gewerbesteuer: Neben § 18 UmwStG ist zu beachten, dass gewerbesteuerliche Verlustvorträge bei der Umwandlung regelmäßig untergehen.
- Schenkung- und Erbschaftsteuer: Nicht verhältniswahrende Spaltungen und Verschmelzungen können Schenkungsteuer auslösen, wenn Wert zwischen den Gesellschaftern verschoben wird.
- Steuerliche Haftung: Die Übernehmerin tritt als Gesamtrechtsnachfolgerin in die Steuerschuldverhältnisse des übertragenden Rechtsträgers ein (§ 45 AO). Bei der Spaltung kommt die gesamtschuldnerische Haftung nach § 133 UmwG hinzu.
Folgende Punkte haben sich in der Praxis als Prüfstein jeder Umwandlung bewährt:
- Ziel und Alternativen klären: Oft führen auch ein Asset Deal, eine Sacheinlage im Wege der Einzelrechtsnachfolge oder eine Anwachsung zum Ziel. Die Wahl hängt von Haftung, Vertragsbeziehungen, Genehmigungen, Kosten und Steuerfolgen ab.
- Zeitplan am Stichtag ausrichten: Die Acht-Monats-Frist zwischen Bilanzstichtag und Registeranmeldung ist gesetzlich fest bestimmt. Notartermine, Beschlusstermine und Betriebsratsfristen sind rückwärts zu planen.
- Verträge und Genehmigungen prüfen: Change-of-Control-Klauseln, Verträge mit Zustimmungsvorbehalt, Erlaubnisse, Lizenzen und Finanzierungen können durch die Umwandlung berührt werden. Hier sind frühzeitig die Zustimmungen einzuholen.
- Arbeitnehmer und Mitbestimmung beachten: Information und Zuleitung an den Betriebsrat, § 613a BGB, Fortgeltung von Kollektivregelungen und etwaige Folgen für die Unternehmensmitbestimmung.
- Steuerliche Absicherung: Bei komplexen oder wirtschaftlich bedeutsamen Vorgängen empfiehlt sich eine verbindliche Auskunft des Finanzamts (§ 89 AO). Sie schafft Rechtssicherheit, bevor die Umwandlung beurkundet wird.
- Krise und Insolvenznähe: Befindet sich der Rechtsträger in der Krise, sind Anfechtungsrisiken, die Kapitalaufbringung, Haftungsrisiken der Geschäftsleitung und die Frage der Insolvenzreife besonders sorgfältig zu prüfen. Eine Umwandlung ist in diesem Fall kein Instrument, um Haftungsfragen zu lösen, sondern ein Sanierungsbaustein, der in das Gesamtkonzept passen muss.
Noch Fragen?
Umwandlungen sind rechtlich und steuerlich komplex. Die hier dargestellten Grundzüge ersetzen deshalb nicht die Prüfung des Einzelfalls: Welche Umwandlungsart die richtige ist, ob die Buchwertfortführung gelingt und welche Sperrfristen ausgelöst werden, hängt von Rechtsformen, Vermögensstruktur, Gesellschafterkreis und Zielsetzung ab. Wir begleiten Umwandlungen von der Strukturplanung über die Gestaltung der Verträge und Beschlüsse bis zur Handelsregistereintragung, stimmen uns dabei eng mit Ihrem Steuerberater ab und bereiten, wo es sinnvoll ist, die steuerliche Absicherung durch eine verbindliche Auskunft vor. Sprechen Sie uns gerne an.
Rechtsstand: November 2026. Dieser Beitrag gibt einen Überblick und stellt keine Rechtsberatung im Einzelfall dar.